Para invertir en vivienda de calidad en 2026, conviene mirar más allá de una fachada atractiva. La ubicación, la construcción y la demanda real sostienen el valor con el tiempo. Una visita revela detalles concretos: humedad detrás de un armario, ventanas que aíslan mal o ruidos constantes durante la noche. Esas señales pequeñas pueden cambiar una decisión importante.
La pregunta “por qué la gente invierte en viviendas de alta calidad” admite respuestas prácticas: buscan estabilidad, menor mantenimiento y mejores posibilidades de alquiler o reventa. Sin embargo, la calidad no depende únicamente del precio. También exige revisar licencias, cargas registrales, eficiencia energética, gastos comunitarios y seguros. Un arquitecto, un tasador independiente y un asesor financiero pueden aportar criterios verificables. Su experiencia reduce los riesgos, aunque no elimina toda incertidumbre.
En este análisis examinaremos cómo comparar viviendas, barrios y costes reales durante 2026. Observaremos materiales, distribución, accesibilidad, consumo energético y servicios cercanos. También consideraremos escenarios menos favorables, como tipos de interés elevados o una demanda inferior a lo previsto. Conviene ser prudente. Incluso una vivienda excelente puede ser una mala inversión si se compra demasiado cara. La intuición ayuda, pero puede equivocarse. Por eso, cada conclusión debe apoyarse en documentos, datos locales y una revisión profesional.
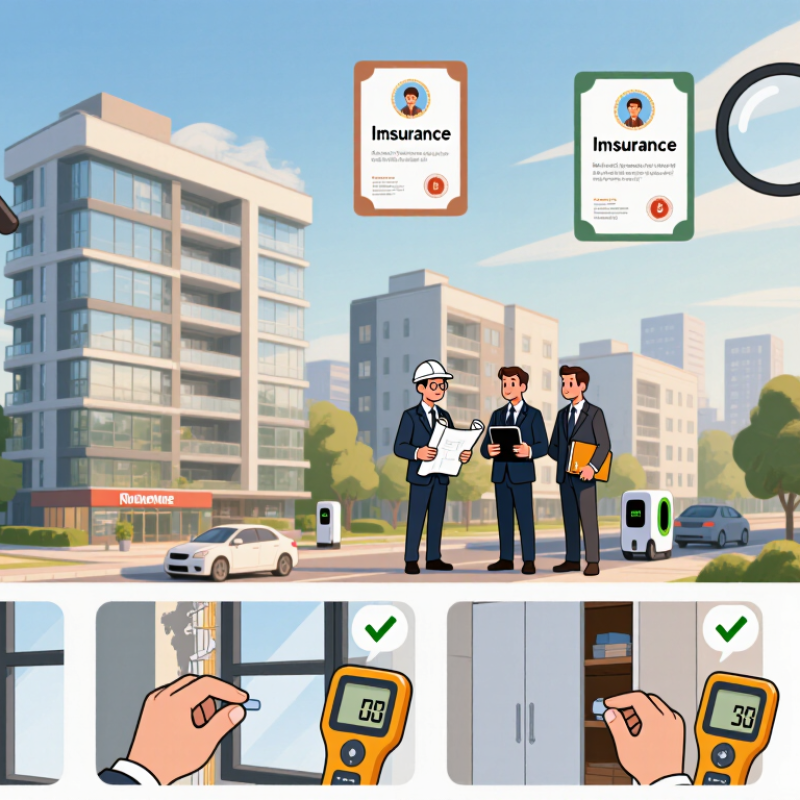
¿Cómo elegir viviendas de calidad para invertir en 2026?
Definir el objetivo evita comprar por entusiasmo. ¿Buscas alquiler estable, revalorización o una vivienda para vender? Cada opción exige un plazo y una tolerancia al riesgo distintos. Conviene calcular la entrada, los impuestos, la reforma y seis meses de gastos. Sin atajos. Una cuota cómoda no debería superar una parte prudente de tus ingresos mensuales.
La inflación puede elevar reparaciones, seguros y cuotas comunitarias. También reduce el poder adquisitivo de los alquileres si no se revisan correctamente. Los tipos del BCE influyen en la financiación, aunque no determinan por sí solos el valor de una vivienda. Compara escenarios: un préstamo más caro, un alquiler inferior y dos meses sin inquilino. Si el resultado deja pérdidas difíciles de asumir, el presupuesto necesita ajustes.
La calidad requiere comprobar algo más que fotografías. Revisa estructura, instalaciones, eficiencia energética, ruido, orientación y posibles humedades. Solicita documentos registrales y presupuestos independientes para cualquier reforma. Una inspección profesional puede descubrir una cubierta deteriorada o una instalación antigua antes de firmar. He aprendido que las hojas de cálculo también fallan cuando se exagera la renta esperada. Conviene contrastar precios reales de alquiler en la zona y hablar con técnicos locales. Ninguna previsión elimina el riesgo; solo lo hace más visible.
| Dimensión de evaluación | Caso base | Caso de estrés moderado | Caso de alto estrés | Regla de decisión del inversor |
|---|---|---|---|---|
| Objetivo y presupuesto del inversor | ||||
| Objetivo de inversión | Preservación de los ingresos y el capital a largo plazo | Ingresos con apreciación moderada | Máxima rentabilidad con mayor volatilidad. | Antes de comparar ubicaciones, haga coincidir el tipo de propiedad con el objetivo. |
| Precio de compra utilizado para el análisis | 250.000 euros | 250.000 euros | 250.000 euros | Utilice el coste total de adquisición, no solo el precio de compra anunciado. |
| Relación préstamo-valor | 70% | 70% | 70% | Mantenga una reserva de efectivo si el endeudamiento supera aproximadamente el 70% del valor de la propiedad. |
| Aportación inicial de capital | 75.000 € | 75.000 € | 75.000 € | El patrimonio neto equivale al precio de compra menos el capital de la hipoteca. |
| Costes estimados de adquisición | 10% del precio de compra | 10% del precio de compra | 10% del precio de compra | Presupuesta aproximadamente 25.000 € para impuestos, trámites legales, matriculación y gastos de transacción; verifica la normativa regional aplicable. |
| Efectivo total requerido en el momento de la compra | 100.000 € | 100.000 € | 100.000 € | No invierta la totalidad del efectivo disponible; mantenga un colchón de liquidez para reparaciones y locales vacíos. |
| Ingresos y calidad de la propiedad | ||||
| Alquiler mensual de mercado | 1.100 € | 1.100 € | 1.100 € | Validar el alquiler comparándolo con propiedades similares, la tasa de ocupación alcanzable y la capacidad de pago de los inquilinos. |
| Ingresos brutos anuales por alquiler | 13.200 € | 13.200 € | 13.200 € | Los ingresos brutos no deben confundirse con los ingresos netos por inversiones. |
| Subsidio por vacante y cobro | 5% del alquiler bruto | 8% del alquiler bruto | 12% del alquiler bruto | Utilice un margen de tolerancia mayor cuando la demanda sea estacional o la rotación de inquilinos sea elevada. |
| gastos operativos | 25% de los ingresos efectivos por alquiler | 28% de los ingresos efectivos por alquiler | 32% de los ingresos efectivos por alquiler | Incluye mantenimiento, seguro, administración, impuestos pagados por el propietario y gastos de áreas comunes. |
| Ingresos operativos netos estimados | 9.405 € | 8.078 € | 6.971 € | Prefiero las propiedades que sigan siendo viables después de deducir los períodos de desocupación y los gastos operativos. |
| Rentabilidad bruta por alquiler | 5,28% | 5,28% | 5,28% | Compare únicamente el rendimiento bruto como primer filtro; el rendimiento neto es más útil para la selección final. |
| Rendimiento operativo neto | 3,76% | 3,23% | 2,79% | Compare la rentabilidad neta con los costes de financiación, la inflación y la rentabilidad que ofrecen los activos de menor riesgo. |
| Inflación y sensibilidad de los tipos de interés de los bancos centrales | ||||
| Supuesto de inflación anual | 2,0% | 3,0% | 4,0% | Analizar si los alquileres pueden ajustarse legal y prácticamente sin aumentar la tasa de desocupación. |
| Supuesto sobre la tasa de interés hipotecaria | 3,0% | 4,0% | 5,0% | Utilice financiación a tipo fijo, con límite máximo o sujeta a pruebas de estrés cuando un aumento de los tipos de interés pueda poner en peligro la liquidez. |
| Capital de la hipoteca | 175.000 € | 175.000 € | 175.000 € | Se asume una relación préstamo-valor del 70%. |
| Plazo de la hipoteca | 25 años | 25 años | 25 años | Un plazo más largo reduce las cuotas mensuales, pero generalmente aumenta el total de intereses pagados. |
| Servicio de deuda mensual estimado | 830 € | 924 € | 1.023 € | Utilice el plan de amortización real del prestamista antes de realizar una oferta. |
| Servicio de la deuda anual estimado | 9.960 € | 11.088 € | 12.276 € | Incluya posibles revisiones de la tasa de interés, comisiones y seguros vinculados al préstamo. |
| índice de cobertura del servicio de la deuda | 0,94x | 0,73x | 0,57x | Un ratio de al menos 1,20x constituye un objetivo de control de riesgos más sólido para una propiedad de alquiler apalancada. |
| Flujo de caja anual antes de impuestos | −€555 | −€3.010 | −€5.305 | Un flujo de caja negativo requiere reservas adicionales y debe justificarse mediante una estrategia creíble a largo plazo. |
| Devolución de efectivo antes de impuestos | -0,56% | -3,01% | -5,31% | Calcule esta rentabilidad utilizando el efectivo total invertido, incluidos los costes de adquisición. |
| Controles de riesgo y selección final | ||||
| Reserva de liquidez recomendada | 6 meses de gastos de propiedad | 9 meses de gastos de propiedad | 12 meses de gastos de propiedad | Aumentar la reserva para deuda a tipo variable, edificios antiguos o con ocupación incierta. |
| Estado del edificio | Inspección reciente; no se han identificado obras importantes. | Obras conocidas en los últimos 3 años | Obras estructurales o energéticas sin financiación | Solicite informes de inspección, presupuestos comunitarios y registros de reparaciones planificadas antes de la compra. |
| Riesgo energético y de mantenimiento | Sistemas eficientes y mantenimiento predecible | Requisitos de renovación moderados | Altos costos de energía o sistemas obsoletos | Calcule los costos de renovación y los gastos recurrentes de servicios públicos antes de calcular la rentabilidad final. |
| Indicadores de demanda de ubicación | Empleo estable, transporte y servicios esenciales. | La demanda se concentró en un sector. | Demanda estacional o decreciente | Priorice la demanda local diversificada sobre la especulación a corto plazo. |
| Conclusión sobre la calidad de la inversión | Requiere un alquiler más alto, un precio más bajo o una financiación más barata. | Alta sensibilidad a las tasas y a la disponibilidad de plazas. | No es adecuado sin un capital sustancial o una estrategia revisada. | Proceda únicamente después de que la propiedad supere tanto el caso base como la prueba de estrés seleccionada. |
Decide si buscas alquiler estable, revalorización o una venta futura. Cada meta necesita plazos distintos. También exige una tolerancia al riesgo diferente.
Calcula entrada, impuestos, reforma, seguros, mantenimiento y gestión. Reserva seis meses de gastos. Una cuota cómoda no debe presionar demasiado tus ingresos.
La inflación puede encarecer reparaciones, seguros y cuotas comunitarias. Los tipos altos pueden aumentar la financiación. Compara también alquileres menores y dos meses vacíos.
Observa estructura, ventanas, aislamiento, ventilación y presión del agua. Busca manchas, olor a humedad y grietas. Una vivienda luminosa también puede esconder problemas.
Solicita el certificado energético completo. Revisa calefacción, orientación, consumo estimado y aislamiento. Una mala eficiencia puede elevar los gastos mensuales del inquilino.
Resta comunidad, seguros, mantenimiento, vacancias, impuestos y gestión. Incluye compra y reformas. Por ejemplo, 14.400 euros anuales sobre 250.000 euros producen un rendimiento bruto del 5,76%.
La TIR analiza aportación inicial, alquileres netos, financiación y venta. Usa fechas, inflación, ocupación y costes de salida. No es una cifra mágica.
Revisa superficie registral, cargas, licencias, obras y cumplimiento técnico. Comprueba ascensores, instalación eléctrica y equipos térmicos. Pide informes independientes.
Invertir en viviendas de calidad en 2026 exige mucho más que elegir una propiedad atractiva. El primer paso es definir los objetivos, el presupuesto y el nivel de riesgo, teniendo en cuenta la inflación y la posible evolución de los tipos de interés. Después, conviene comparar el precio por metro cuadrado, el alquiler esperado y la tasa de viviendas vacías en distintas zonas, además de analizar el empleo, el crecimiento de la población y la disponibilidad de transporte. La pregunta “¿por qué la gente invierte en viviendas de alta calidad” se responde, en parte, por su mayor capacidad para conservar valor, atraer buenos inquilinos y reducir gastos futuros.
Antes de comprar, es fundamental calcular la rentabilidad neta y la TIR, incluyendo impuestos, mantenimiento, seguros, financiación y periodos sin alquiler. También hay que revisar cuidadosamente el estado constructivo, la eficiencia energética, los certificados, los permisos y el cumplimiento de la normativa aplicable. Una decisión basada en datos, inspecciones profesionales y expectativas realistas permite equilibrar rentabilidad, seguridad y sostenibilidad a largo plazo.
 Construcciones ADL